Ekonomia nieruchomości w teorii i w praktyce
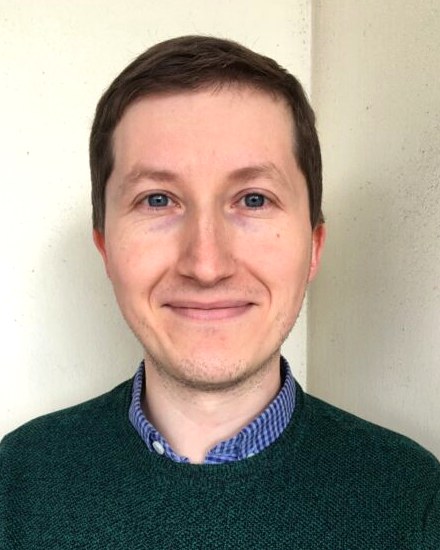
Jestem profesorem uczelni w Katedrze Ekonomiki Nieruchomości i Procesu Inwestycyjnego Uniwersytetu Ekonomicznego w Krakowie oraz rzeczoznawcą majątkowym z uprawnieniami nr 6378. Zajmuję się rynkiem mieszkaniowym i rynkiem gruntów: determinantami cen i czynszów, konwergencją cen między miastami, wyceną masową oraz błędami behawioralnymi w decyzjach kupujących i sprzedających.
Jestem autorem monografii The Endowment Effect and Housing Markets (Routledge, 2024) i kilkudziesięciu artykułów w czasopismach takich jak Journal of Economic Surveys, Housing Studies, Environment and Planning B czy Empirical Economics. Od 2022 r. jestem redaktorem pomocniczym (associate editor) Journal of Housing and the Built Environment. Współpracuję z badaczami z Uniwersytetu w Utrechcie, Czeskiej Akademii Nauk, Chicago State University i UWM w Olsztynie.
Wykształcenie i zatrudnienie
- 2025–Profesor uczelni, Uniwersytet Ekonomiczny w Krakowie
- 2025Doktor habilitowany nauk społecznych, ekonomia i finanse, UEKOsiągnięcie naukowe: monografia The Endowment Effect and Housing Markets (Routledge, 2024) i dwa cykle publikacji
- 2020–2025Adiunkt, Uniwersytet Ekonomiczny w Krakowie
- 2019Doktor nauk społecznych, ekonomia i finanse, UEKRozprawa wyróżniona; promotor prof. dr hab. Adam Nalepka
- 2016Magister ekonomii, specjalność Nieruchomości i Inwestycje, UEK
- 2015Uprawnienia rzeczoznawcy majątkowego nr 6378
- 2013Licencjat, Informatyka i Ekonometria, AGH
Nagrody i stypendia
- 2024Stypendium Ministra Nauki dla wybitnych młodych naukowców
- 2022Stypendium START Fundacji na rzecz Nauki Polskiej
- 2021Nagroda za najlepszy referat w kategorii wycena, konferencja ERES
- 2020Nagroda im. Prof. Michała Kuleszy za najlepszą rozprawę doktorską
- 2019Nagroda RESPECTUS za najlepszą rozprawę doktorską
Staże i współpraca zagraniczna
- 2022Uniwersytet w UtrechcieStaż naukowy, stypendium NAWA im. Bekkera
- 2021Czeska Akademia Nauk, Instytut SocjologiiVisiting Researcher
- 2022–Associate Editor, Journal of Housing and the Built Environment
Czym się zajmuję
Kliknij „Zobacz publikacje”, aby przefiltrować listę do danego obszaru.
Ekonomia behawioralna na rynku mieszkaniowym
Efekt posiadania, punkty odniesienia, awersja do strat i postawy wobec ryzyka. Sprawdzam, dlaczego ceny żądane przez sprzedających rozjeżdżają się z cenami, które chcą zapłacić kupujący, i jak te różnice zmniejszać.
eksperymenty laboratoryjne w terenie · teoria perspektywy · WTA–WTP
Dynamika cen i konwergencja rynków
Czy ceny mieszkań, czynsze i ceny gruntów w polskich miastach zbliżają się do siebie? Rozwijam metodę Phillipsa–Sula (w tym jej wersję zmienną w czasie), badam bańki cenowe i prognozuję ceny.
regresja log t · kluby konwergencji · PSY · modele BSTS
Modele przestrzenne i wycena masowa
Hedoniczne modele cen, które uwzględniają zmienność preferencji w przestrzeni. Autor modelu GWQR-SAR i pakietu R do geograficznie ważonej regresji kwantylowej. Porównuję ekonometrię z uczeniem maszynowym w wycenie masowej.
GWR · MGWR · GWQR-SAR · machine learning
Rynek najmu
Determinanty czynszów i subrynki najmu w Krakowie, Warszawie i Amsterdamie, wpływ pandemii COVID-19 na czynsze oraz konwergencja czynszów między miastami wojewódzkimi.
GTWR · segmentacja rynku · SKATER
Wycena i bogactwo mieszkaniowe
Jak dokładnie właściciele szacują wartość swoich mieszkań i czy takie deklaracje nadają się do mierzenia nierówności majątkowych. Badania dla Warszawy i Pragi.
dane deklaratywne · nierówności bogactwa
Polityka mieszkaniowa i finansowanie
Pustostany w polskich powiatach, lokalna podaż mieszkań, zielone kredyty hipoteczne i koncepcja smart housing. Wyniki przekładam na rekomendacje dla samorządów i ustawodawcy.
MGWR · k-means++ · dane spisowe
Zawody rynku nieruchomości
Rzeczoznawcy majątkowi i pośrednicy: presja klientów na wycenę, etyka zawodowa, wpływ pośrednika na efekt posiadania oraz zmiany w pracy biur po pandemii.
badania ankietowe · modele logitowe · 2SLS
Rozwój lokalny i samorząd
Efektywność wydatków inwestycyjnych gmin i rola partycypacji społecznej, zrównoważony rozwój wszystkich polskich gmin w latach 2003–2019.
DEA · order-m · coupling coordination degree
Dorobek publikacyjny
Pełna lista artykułów, monografii i rozdziałów. Tytuł prowadzi do wersji u wydawcy (DOI) albo do wyszukiwania w Google Scholar.
Projekty badawcze
Projekty badawcze finansowane w konkursach krajowych, którymi kierowałem.
Analizy i ekspertyzy dla biznesu i samorządów
Metody, które stosuję w badaniach, wykorzystuję też w projektach dla firm, instytucji finansowych i jednostek samorządu terytorialnego.
Analizy rynku nieruchomości
Raporty o cenach i czynszach dla wybranych miast, dzielnic i segmentów rynku, z oceną czynników kształtujących ceny.
Modele wyceny masowej
Budowa i walidacja modeli wyceny (ekonometrycznych i opartych na uczeniu maszynowym) dla portfeli nieruchomości, banków i platform ogłoszeniowych.
Prognozy cen
Krótko- i długoterminowe prognozy cen mieszkań i gruntów na potrzeby decyzji inwestycyjnych i planowania.
Ekspertyzy dla samorządów
Diagnoza lokalnego rynku mieszkaniowego, pustostanów i podaży mieszkań, analizy wspierające politykę mieszkaniową.
Wycena nieruchomości
Operaty szacunkowe sporządzane przez rzeczoznawcę majątkowego z uprawnieniami nr 6378.
Szkolenia i wystąpienia
Szkolenia z modeli przestrzennych i analizy rynku dla rzeczoznawców, analityków i zespołów inwestycyjnych.
Współpracuję ze spółkami technologicznymi sektora nieruchomości oraz stowarzyszeniami rzeczoznawców majątkowych. Chętnie omówię Twój projekt i zaproponuję zakres analizy.
Napisz w sprawie współpracyCeny mieszkań w Polsce
Indeks cen mieszkań na rynku pierwotnym i wtórnym od 2010 r. oraz moje prognozy z trzech modeli na kolejne dwa lata.
Pokaż dane w tabeli
Dane i metoda
Dane: Eurostat, House price index (prc_hpi_q), indeks kwartalny 2025 = 100.
Prognozy pochodzą z trzech modeli. ARIMA to model jednowymiarowy, który opiera się wyłącznie na dotychczasowej dynamice cen. VECM (model wektorowej korekty błędem) wiąże ceny mieszkań z fundamentami rynku: wynagrodzeniami, stopą procentową NBP, zatrudnieniem, inflacją, liczbą rozpoczętych budów i planami zakupu mieszkań przez gospodarstwa domowe. BVAR (bayesowski model wektorowej autoregresji) wykorzystuje te same zmienne, a rozkłady a priori stabilizują oszacowania przy wielu parametrach. Zacienione obszary to przedziały prognozy 90%.
Trafność prognoz poza próbą: średni błąd prognozy (RMSE, w %) z prognoz wykonywanych od IV kw. 2017 r., wyłącznie na danych dostępnych w danym momencie.
Prognozy to projekcje statystyczne, a nie przewidywanie konkretnych zdarzeń rynkowych.
Skontaktuj się ze mną
Adres
- Uniwersytet Ekonomiczny w Krakowie
- Katedra Ekonomiki Nieruchomości i Procesu Inwestycyjnego
- ul. Rakowicka 27, 31-510 Kraków